导航
大多数互联网企业的估值,即便还未盈利,市盈率都比传统企业要高,其溢价来自于投资人对其未来成长性的判断。而有些企业,则常常因为部分业务所处行业暂时的低潮期而被低估,尽管它已经是互联网行业中实现逆势成长的少数几家公司,譬如美图。
2022年8月31日,美图公司(01357.HK)正式披露2022年中期业绩报告。报告期内,公司实现总收入人民币9.712亿元,同比增长20.5%。经调整归属于母公司拥有人的净利润人民币3600万元,同比增长7.9%,实现连续5次财报经调整利润净额盈利。2022年6月,美图公司MAU(月活跃用户)达2.409亿,环比2021年12月增长4.5%。
我们认为,实现5连盈是此次公布的财报的核心亮点,说明美图战略调整后的业务形态的已经被市场认可,稳定的营收增长证明了公司业务方向的可行性,投资者应重新判读其在二级市场的价值。
如何解读美图VIP订阅业务同比增长61.4%
2022年上半年,VIP订阅业务收入同比增长61.4%达人民币3.392亿元,首次超过在线广告业务,成为美图公司第一大收入来源。截至2022年6月,美图公司旗下应用拥有超过500万VIP会员,在庞大且稳定用户基础的背景下,美图公司大部分产品的VIP订阅业务渗透率有较高上升空间,未来有望持续增长。
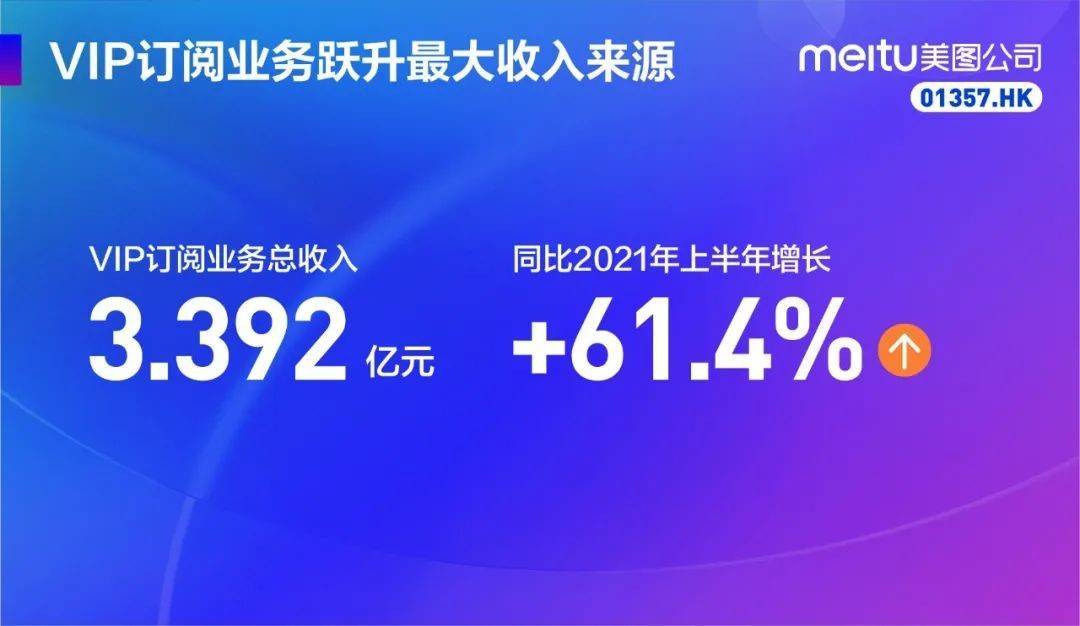
资料显示,自2020年起,美图秀秀、美颜相机等美图公司旗下应用开始推出VIP订阅业务。基于AI技术的影像处理能力,持续迭代产品功能,满足用户在图片美化、拍照摄影、视频美化等服务的进阶需求,推动VIP会员数量不断攀升。目前,美图公司正将VIP订阅业务从生活场景拓展至工作场景,以满足个人营销、活动宣传、产品展示、品牌推广等多种需求。
付费会员制是存量流量运营的核心工具。只有让用户留在体系内,才可能获得更多增长。
过往,有不少企业向我们展示了会员的 “锁客” 效果,美图亦是其中的典型案例,而吸引会员留下的秘诀只有一条:满足需求。
美图秀秀的诞生,满足了用户简单修图的需求。以此为起点,美图持续挖掘用户对美的需求,拓展美的服务。在产品上,美图推出 Wink、Chic、美图秀秀 Mac 版、美图设计室、美图云修、美图证件照等影像新品,覆盖从生活到工作,从图片到视频多种场景,满足用户的多元化 “变美” 需求。
具体到产品精细化功能上,美图绝大部分Apps为VIP用户提供修图拍照的高阶功能,比如高级质感的滤镜;医美级的美容特效,涵盖整牙、调整发际线、增加刘海等效果。
美图公司表示,满足用户需求,是VIP会员不断增长和保持粘性的一个重要原因,与广告模式相比,VIP订阅令公司与用户的利益保持一致,公司借助更佳的用户体验而非利用更多广告干扰用户来产生更多收入。
可见与用户利益趋同的战略是这项业务能持续做大做强的基石,而战术上,则是通过研发赋能已有的C端服务,不断为用户创造价值,成为公司营收成长新动力。美图藉此表示,其大部分产品的VIP订阅业务渗透率依然有较高上升空间,有望持续增长,进而推动品牌良性循环。
如何解读美图SaaS及相关业务同比增长15倍
C端的发力源自企业战略思维的转变,而B端的开拓则是基于美图公司对自身核心竞争力,及SaaS行业的战略判断。从财报看,美图公司SaaS及相关业务收入同比增长1542.3%,从2021年上半年的1380万元增长至人民币2.266亿元。
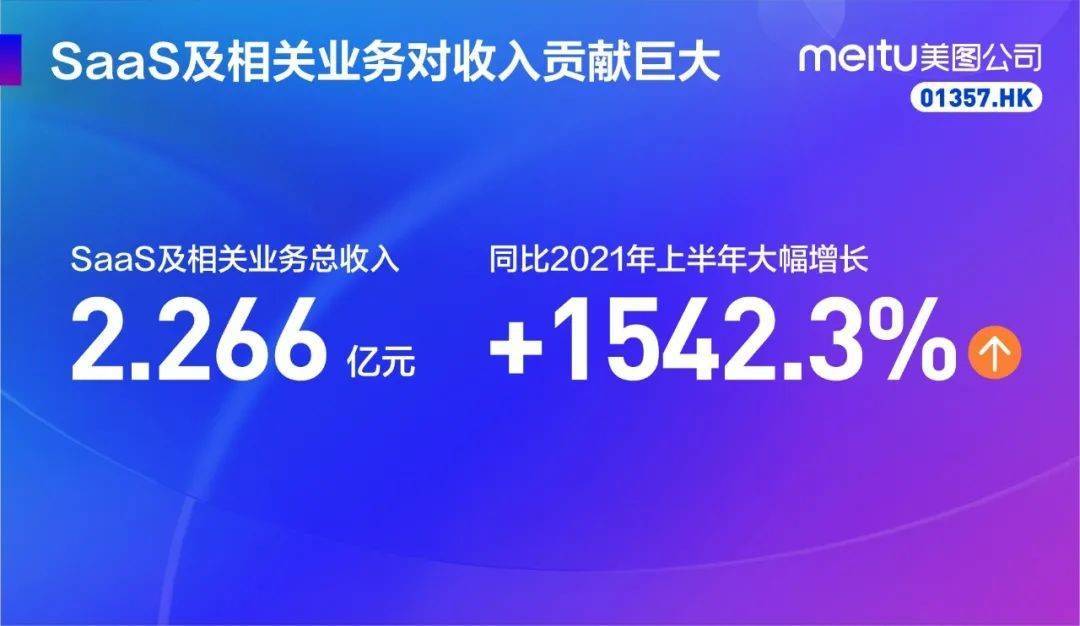
美图表示,依托领先的影像能力,美图公司不断拓宽产品落地场景,通过SaaS及相关业务,助力实体经济数字化转型。
自2022年,美图公司通过美得得提供化妆品ERP及供应链管理SaaS解决方案。截至2022年上半年,美得得已为中国250多个城市超万家化妆品门店提供服务,供应链业务收入迅猛。此外,美图公司通过美图宜肤向全球护肤品牌、医美机构及美容院业务,提供AI测肤及相关SaaS解决方案。目前美图宜肤落地全球2826家线下门店,并与迪奥、资生堂、樊文花等多家知名品牌达成战略合作。新推出的美图宜肤V,为用户提供更优质的测肤服务和体验。美图公司通过美图云修面向专业摄影工作室,基于AI技术的影像编辑服务,为用户提供一站式智能修图解决方案,极大提升图像制作的质量与效率。
当前,我国 SaaS 市场规模正在迎来快速扩张,据机构预估,到2026年我国公有云SaaS市场规模将突破1000亿元,企业级SaaS市场规模将突破 2700 亿元。这驱使不少中国互联网企业从C端转型 SaaS, 向B端要增量。
而美图当然不会放弃还有巨大成长空间的C端业务,在手法上,美图的策略要聪明得多。 美图的B端业务当然不是凭空出现的,而是基于这家公司过去在C端的技术、应用场景积累而来。早在2010年,美图就成立了主要负责研发AI智能和新技术的美图影像研究院。该研究院致力于计算机视觉、机器学习、增强现实等人工智能(AI)相关领域的研发,在人脸技术、人体技术、图像分割、图像识别、图像生成、图像增强等方面有着优势,为美图产品提供核心算法支持。
因此可以说,本质上,美图的SaaS及相关业务依然是围绕用户需求诞生的产物。这几年,随着短视频平台的兴起,大量视频博主、直播电商、内容创作者的用户群体涌现,带动许多用户和小微企业在电子商务、海报设计、商业摄影后期等方面的需求。美图在 SaaS 及相关业务上的布局无疑补充了这一市场空白。随着 SaaS 市场的规模逐渐打开,身处其中的玩家也将迎来更大的上升空间。
投资国货HBN动作值得关注
另一方面,美图的投资动作也值得关注,公开资料显示,去年初,厦门美图网络科技有限公司(美图关联公司)完成对国产护肤黑马HBN的天使轮投资。企查查信息显示,此次投资后美图占股28.2%。
双十一期间,HBN的单品指数、人群总资产指数就得到了明显提升,截至目前HBN已跻身天猫榜单面霜回购榜前列。此外,抖音双十一预售首日表现:HBN已经排TOP 5,淘宝官方旗舰店的表现也十分亮眼。
此前,HBN所处的抗老赛道,也在今年天猫618迎来爆发。在开门红期间,“抗老”关键词的搜索量同比去年猛涨了5倍,00后下单人数比去年多了3倍。HBN仅在618期间全周期总成交达到1.49亿元,同比去年618实现翻倍增长。天猫小二评价其“劲劲的,稳稳的”。
事实上,近年来,功效性护肤赛道早已热钱涌动。
以功效性护肤品牌“溪木源”为例,启信宝显示,截至目前,溪木源已经完成了7轮融资,上一轮C轮融资完成于2021年8月,融资金额超3亿人民币。据报道,本轮融资由老股东Coatue Management、H Capital和高鹄资本联合投资,投后估值近40亿人民币,半年多涨近3倍。据悉,全球顶级对冲基金Coatue连续三次加码了溪木源。
此外,功能性护肤品的市场越发广大。
据欧睿国际调研,2015-2020年,中国功能性护肤品市场的复合年均增长率达25.2%,高于同期美妆个护市场10.3%、护肤品市场10.9%的增长率。
天猫渠道2021年度的数据,在化妆品类中,抗衰市场零售额达到870亿元,同比增长11%,客单价为229元,客单价同比增长率为21%,其规模仅次于保湿,领先于修护、美白等市场。业内普遍的观点认为,中国的抗衰老化妆品消费整体超过千亿。早早布局的美图,也将在赛道中赢得先发优势,其未来前景是值得期待的。
本文网址:http://hqshangbao.com/xinwen/43606.html
声明:本站原创/投稿文章所有权归环球商报所有,转载务必注明来源;文章仅代表原作者观点,不代表环球商报立场;如有侵权、违规,可直接反馈本站,我们将会作删除处理。